Domain bodensee-schiffe.de kaufen?
Wir ziehen mit dem Projekt
bodensee-schiffe.de um.
Sind Sie am Kauf der Domain
bodensee-schiffe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodensee-schiffe.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
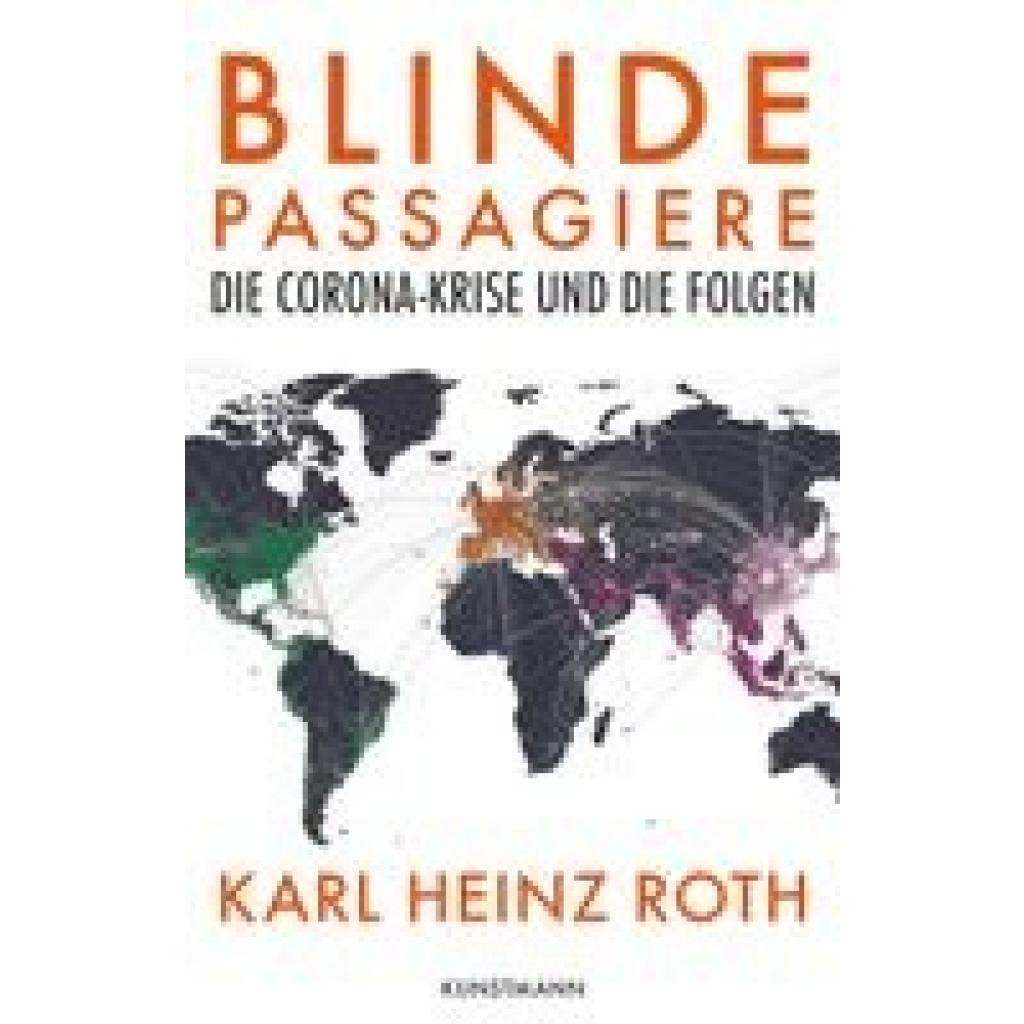
Roth, Karl Heinz: Blinde PassagiereBlinde Passagiere , Wie tief die weltumspannende Pandemie in unsere Gesellschaften und den Alltag der Menschen hineinwirkt, zeigt Karl Heinz Roth in diesem hervorragend recherchierten und elegant geschriebenen Buch - ein Grundlagenwerk für die kritische Aufarbeitung dieser Krise, zur Vermeidung kommender. Seit zwei Jahren dominiert die durch das SARS-CoV-2-Virus ausgelöste Pandemie die Welt. Sie hat alle Kontinente und Regionen erfasst, sich in mehreren Wellen ausgebreitet und immer neue Epizentren gebildet. Sie hat das Alltagsleben der Menschen durchdrungen, soziale Beziehungen verändert, die Medien beherrscht, das politische Establishment herausgefordert und zahlreiche wissenschaftliche Disziplinen auf die Probe gestellt. Der Mediziner und Historiker Karl Heinz Roth stellt das Geschehen aus einer globalen Perspektive dar, berichtet über die Vorgeschichte, die bis in die 2000er Jahre zurückreicht, analysiert die Ausbreitung und die Dynamik von Covid-19 und erörtert die Eigenschaften und Auswirkungen der Pandemie auf den Menschen. Er thematisiert die Gegenmaßnahmen, die dabei zutage getretenen Versäumnisse und die mentalen, politischen, sozialen und wirtschaftlichen Folgen der Lockdowns. Zum ersten Mal werden in diesem Buch die einzelnen Aspekte einer weltumspannenden Pandemie fachübergreifend betrachtet, aufeinander bezogen und kontextualisiert, wodurch sich auch strittige Fragen - wie etwa nach dem Virus als Laborflüchtling, nach der Rolle der internationalen Großstiftungen oder nach den Effekten und Kollateralschäden - diskutieren und klären lassen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20220124, Produktform: Leinen, Autoren: Roth, Karl Heinz, Seitenzahl/Blattzahl: 480, Keyword: Corona; Covid 19; Forschung; Gesellschaftskritik; Lockdown; Medizin; Pandemie; SARS-CoV-2; Virus; Wissenschaft; global, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaft~Heilkunde~Humanmedizin~Medizin, Fachkategorie: Politische Kontrolle, Propaganda und Freiheitsrechte~Geschichte~Volkswirtschaft, Finanzen, Betriebswirtschaft und Management~Medizin, Region: Welt, Altersempfehlung / Lesealter: 18, bis Alter: 99, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Politikwissenschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, Antje, GmbH, Verlag, Länge: 217, Breite: 148, Höhe: 45, Gewicht: 728, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268766530,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mensching, Steffen: Hausers AusflugHausers Ausflug , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202208, Produktform: Leinen, Titel der Reihe: Wallstein Erfolgstitel - Belletristik und Sachbuch##, Autoren: Mensching, Steffen, Seitenzahl/Blattzahl: 249, Themenüberschrift: FICTION / Literary, Keyword: Abschiebung; Afghanistan; Asylbewerber; Aufenthaltsgenehmigung; CEO; Flucht; Flugzeug; Flüchtlinge; Geschäftsführer; Kiste; Landschaft; Rätsel; Rückführung; Sprache; Syrien; Theater; Türkei; Wüste; politisch, Fachschema: Türkei / Roman, Erzählung~Afghanistan / Roman, Erzählung~Ägypten~Flüchtling~Vertriebener / Flüchtling~Geografie / Physiogeografie~Physiogeografie~Wüste, Fachkategorie: Klassische Belletristik~Aride Zonen (Dürregebiete), Wüsten~Moderne und zeitgenössische Belletristik, Region: Türkei~Afghanistan~Arabische Wüste, Eastern Desert, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Flüchtlinge und politisches Asyl, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 202, Breite: 125, Höhe: 26, Gewicht: 360, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283119824,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER"Vliestapete, PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER"Vliestapete, PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Papermoon "PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER"Vliestapete, PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Schiff im Wasser"Vliestapete, Schiff im Wasser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Roth, Karl Heinz: Blinde PassagiereBlinde Passagiere , Wie tief die weltumspannende Pandemie in unsere Gesellschaften und den Alltag der Menschen hineinwirkt, zeigt Karl Heinz Roth in diesem hervorragend recherchierten und elegant geschriebenen Buch - ein Grundlagenwerk für die kritische Aufarbeitung dieser Krise, zur Vermeidung kommender. Seit zwei Jahren dominiert die durch das SARS-CoV-2-Virus ausgelöste Pandemie die Welt. Sie hat alle Kontinente und Regionen erfasst, sich in mehreren Wellen ausgebreitet und immer neue Epizentren gebildet. Sie hat das Alltagsleben der Menschen durchdrungen, soziale Beziehungen verändert, die Medien beherrscht, das politische Establishment herausgefordert und zahlreiche wissenschaftliche Disziplinen auf die Probe gestellt. Der Mediziner und Historiker Karl Heinz Roth stellt das Geschehen aus einer globalen Perspektive dar, berichtet über die Vorgeschichte, die bis in die 2000er Jahre zurückreicht, analysiert die Ausbreitung und die Dynamik von Covid-19 und erörtert die Eigenschaften und Auswirkungen der Pandemie auf den Menschen. Er thematisiert die Gegenmaßnahmen, die dabei zutage getretenen Versäumnisse und die mentalen, politischen, sozialen und wirtschaftlichen Folgen der Lockdowns. Zum ersten Mal werden in diesem Buch die einzelnen Aspekte einer weltumspannenden Pandemie fachübergreifend betrachtet, aufeinander bezogen und kontextualisiert, wodurch sich auch strittige Fragen - wie etwa nach dem Virus als Laborflüchtling, nach der Rolle der internationalen Großstiftungen oder nach den Effekten und Kollateralschäden - diskutieren und klären lassen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20220124, Produktform: Leinen, Autoren: Roth, Karl Heinz, Seitenzahl/Blattzahl: 480, Keyword: Corona; Covid 19; Forschung; Gesellschaftskritik; Lockdown; Medizin; Pandemie; SARS-CoV-2; Virus; Wissenschaft; global, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaft~Heilkunde~Humanmedizin~Medizin, Fachkategorie: Politische Kontrolle, Propaganda und Freiheitsrechte~Geschichte~Volkswirtschaft, Finanzen, Betriebswirtschaft und Management~Medizin, Region: Welt, Altersempfehlung / Lesealter: 18, bis Alter: 99, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Politikwissenschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, Antje, GmbH, Verlag, Länge: 217, Breite: 148, Höhe: 45, Gewicht: 728, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268766530,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mensching, Steffen: Hausers AusflugHausers Ausflug , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202208, Produktform: Leinen, Titel der Reihe: Wallstein Erfolgstitel - Belletristik und Sachbuch##, Autoren: Mensching, Steffen, Seitenzahl/Blattzahl: 249, Themenüberschrift: FICTION / Literary, Keyword: Abschiebung; Afghanistan; Asylbewerber; Aufenthaltsgenehmigung; CEO; Flucht; Flugzeug; Flüchtlinge; Geschäftsführer; Kiste; Landschaft; Rätsel; Rückführung; Sprache; Syrien; Theater; Türkei; Wüste; politisch, Fachschema: Türkei / Roman, Erzählung~Afghanistan / Roman, Erzählung~Ägypten~Flüchtling~Vertriebener / Flüchtling~Geografie / Physiogeografie~Physiogeografie~Wüste, Fachkategorie: Klassische Belletristik~Aride Zonen (Dürregebiete), Wüsten~Moderne und zeitgenössische Belletristik, Region: Türkei~Afghanistan~Arabische Wüste, Eastern Desert, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Flüchtlinge und politisches Asyl, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 202, Breite: 125, Höhe: 26, Gewicht: 360, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283119824,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Papermoon "PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER"Vliestapete, PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER"Vliestapete, PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER"Vliestapete, PIRATENSCHIFFE-PIRATEN SCHIFFE PIRAT SCHIFF KÜSTE MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 5 m, Länge: 2,8 m, Gewicht: 1,79 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 10 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Schiff im Wasser"Vliestapete, Schiff im Wasser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.